Imunidade de ITBI na integralização de capital vale também para empresas do setor imobiliário, decide STF

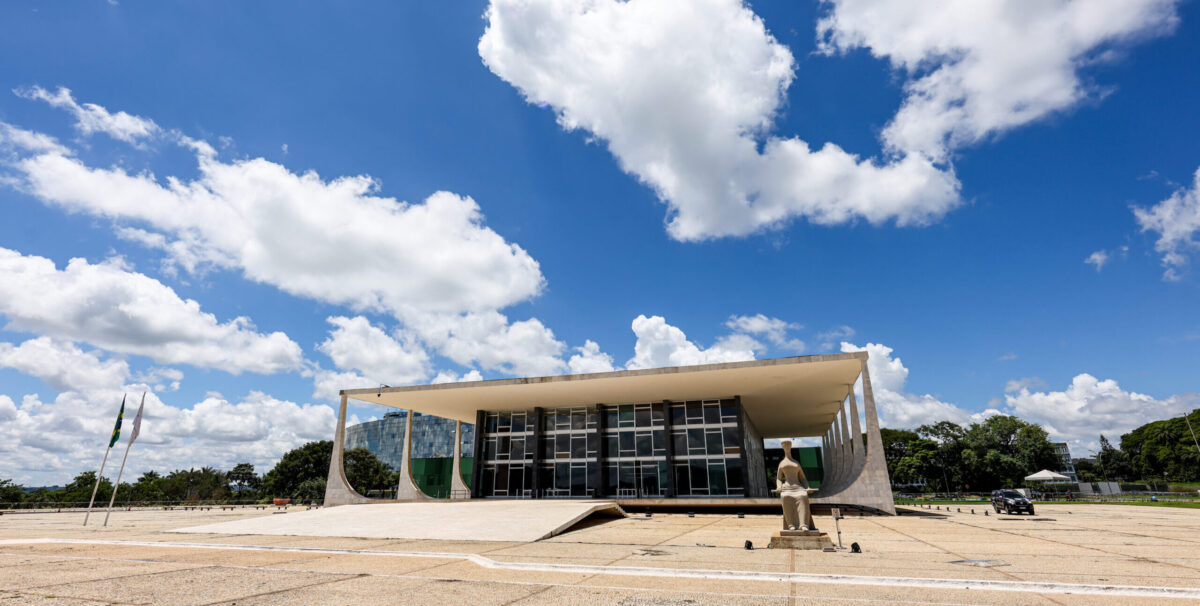
Foto em formato paisagem do prédio do Supremo Tribunal Federal ao centro e ao lado direito a estatua da Justiça e ao fundo o céu azul

Foto: Gustavo Moreno/STF


Entendimento do Tribunal sobre a controvérsia, com repercussão geral reconhecida, deverá ser aplicado a todos os casos semelhantes no Judiciário

Por maioria de votos, o Supremo Tribunal Federal (STF) decidiu que empresas imobiliárias não precisam pagar o Imposto sobre Transmissão de Bens Imóveis (ITBI) na transferência de imóveis para formar ou aumentar o seu patrimônio inicial (capital social). O entendimento do Plenário é que a não incidência do tributo, prevista na Constituição Federal, independe da atividade preponderante da empresa.

A controvérsia sobre o alcance da imunidade do tributo foi discutida no Recurso Extraordinário (RE) 1495108, com repercussão geral (Tema 1.348). O julgamento começou no Plenário físico, mas um pedido de vista do ministro Alexandre de Moraes suspendeu a análise, retomada na sessão virtual encerrada em 19 de outubro.

Imunidade

De acordo com a Constituição (artigo 156, parágrafo 2º, inciso I), o ITBI não incide sobre a transmissão de bens incorporados ao patrimônio de empresa em realização de capital nem sobre a transmissão de bens ou direitos decorrente de fusão, incorporação, cisão ou extinção de empresa, salvo se, nesses casos, a empresa tiver como atividade preponderante a compra e a venda desses bens, a locação de imóveis ou o arrendamento mercantil.

O recurso foi apresentado por uma empresa administradora de bens contra decisão do Tribunal de Justiça do Estado de São Paulo (TJSP) que considerou válida a cobrança de ITBI pela Prefeitura de Piracicaba relativo a um imóvel integralizado a seu capital social. Para a Justiça estadual, a exceção prevista na Constituição se aplica ao caso, em razão da atividade da empresa.

Empreendedorismo

Prevaleceu o entendimento do relator, ministro Edson Fachin (presidente), de que a imunidade tributária do ITBI na integralização de capital social é incondicionada, independentemente de a empresa ter atividade preponderantemente imobiliária. O objetivo, segundo Fachin, é incentivar o empreendedorismo, facilitar o trânsito de imóveis para capitalização de sociedades e promover o desenvolvimento econômico do país, na linha dos princípios constitucionais da livre iniciativa e da ordem econômica.

O ministro salientou que a ressalva prevista na parte final da norma constitucional se aplica apenas às transmissões decorrentes de fusão, incorporação, cisão ou extinção de pessoa jurídica.

De acordo com a decisão, a imunidade tributária se restringe ao limite do valor do capital social integralizado à empresa. Se o imóvel valer mais do que a quantia acrescentada ao capital da empresa, o imposto incidirá sobre o valor excedente, conforme fixado no Tema 796 da repercussão geral. Por sugestão do ministro Cristiano Zanin, também ficou estabelecido que a prática de qualquer artificialidade, simulação ou fraude invalida a imunidade.

O voto-vista do ministro Alexandre de Moraes seguiu integralmente o relator, inclusive com a incorporação da proposta de invalidação da isenção no caso de fraude. Ficaram vencidos os ministros Gilmar Mendes e Flávio Dino. Eles consideram que a limitação fundada na atividade preponderante já estava prevista no Código Tributário Nacional (Lei 5.172/1966), e a mesma estrutura foi mantida na Constituição de 1988.

Tese

A tese de repercussão geral, a ser aplicada aos demais casos semelhantes, é a seguinte:

A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão.

(Pedro Rocha/CR//CF)


Fonte: STF

Publicação: Portal do RI (Registro de Imóveis) | O Portal das informações notariais, registrais e imobiliárias!

Para acompanhar as notícias do Portal do RI, siga-nos no twitter, curta a nossa página no facebook e/ou assine nosso boletim eletrônico (newsletter), diário e gratuito.


INSS não pode negar automaticamente pedido de benefício apto sem permitir complementação de prova

A Primeira Seção do Superior Tribunal de Justiça (STJ) esclareceu que o Instituto Nacional do Seguro Social (INSS) não pode negar automaticamente um pedido de benefício que esteja minimamente embasado sem que, antes do indeferimento, seja dada ao segurado a oportunidade de complementar a documentação ou a prova. A orientação vale tanto para decisões tomadas por servidores públicos quanto para as análises realizadas com o uso de ferramentas automatizadas (robôs).

O esclarecimento foi feito no julgamento de embargos de declaração relativos ao Tema 1.124 dos recursos repetitivos, que definiu critérios para o interesse de agir nas ações previdenciárias e para a data de início dos efeitos financeiros dos benefícios concedidos ou revisados judicialmente. Os embargos foram acolhidos parcialmente, porém sem alteração das teses fixadas pela Primeira Seção em 2025.

Ao analisar o recurso, o colegiado também detalhou situações que influenciam a definição da data a partir da qual são devidos os valores do benefício. Entre elas, estão os casos em que uma prova produzida em juízo apenas confirma elementos já apresentados ao INSS e aqueles em que a autarquia deixou de permitir ao segurado complementar a documentação no processo administrativo.

Uso de ferramentas automatizadas não foi proibido

Segundo o ministro Paulo Sérgio Domingues, relator do tema repetitivo, o julgamento do repetitivo não impediu o INSS de utilizar sistemas automatizados para identificar falta de documentos, necessidade de outras provas ou mesmo a existência de pedidos inadequados.

O que não se admite, para o relator, é que um requerimento apto – isto é, suficientemente instruído para permitir a análise do pedido – seja negado sem que o segurado tenha a possibilidade de esclarecer ou complementar a documentação.

Domingues ressaltou que essa situação é diferente do chamado “indeferimento forçado”, no qual o segurado apresenta apenas documentos básicos, sem elementos mínimos capazes de demonstrar o direito ao benefício. Nesses casos, não há irregularidade no indeferimento, ainda que a insuficiência da documentação tenha sido identificada por ferramenta automatizada, cabendo ao interessado formular novo requerimento administrativo.

De acordo com o ministro, a tecnologia utilizada pelo INSS no exame dos requerimentos não modifica os deveres estabelecidos no Tema 1.124. Ele destacou que, nas hipóteses em que houver documentação suficiente para tornar o requerimento apto, mas ainda for necessário algum esclarecimento ou complemento, a autarquia deve permitir a apresentação de nova prova ou, quando cabível, a justificação administrativa.

Nova prova deve, em regra, ser apresentada primeiro ao INSS

Outro ponto discutido nos embargos dizia respeito à apresentação, na ação judicial, de uma nova prova sobre fato que já havia sido informado ao INSS. As entidades que participaram do julgamento defendiam uma diferenciação entre fato novo e prova nova de fato antigo, questão também apontada como relevante na discussão pública sobre os efeitos do repetitivo.

A Primeira Seção, contudo, manteve o entendimento de que, se o segurado reunir novas provas sobre fatos já apresentados no processo administrativo, deverá submetê-las previamente ao INSS no mesmo procedimento ou, quando não for possível, em novo requerimento administrativo. A mesma situação ocorre quando se pretende alegar um fato novo que ainda não tenha sido analisado pela autarquia.

O relator, porém, ressalvou as exceções já previstas no julgamento do repetitivo, entre elas a apresentação em juízo de documentos considerados pelo magistrado apenas complementares ou de reforço à prova administrativa já suficiente para a concessão do benefício. Ao fixar o precedente qualificado, a Primeira Seção também previu situações em que a prova somente poderia surgir posteriormente ou ser apresentada judicialmente devido à falta de condições concretas de produzi-la antes.

Falha do INSS pode levar pagamento à data do requerimento

Nos embargos de declaração, Paulo Sérgio Domingues também enfatizou que, nos casos em que uma prova técnica produzida judicialmente apenas confirmar fatos que já estavam demonstrados por documentação adequada apresentada ao INSS, todavia a autarquia tiver deixado de permitir a complementação da instrução administrativa, os efeitos financeiros do benefício poderão ser fixados desde a Data de Entrada do Requerimento (DER), caso já estivessem preenchidos naquele momento os requisitos para sua concessão.

Para o ministro Paulo Sérgio Domingues, essa situação é diferente da hipótese em que uma prova efetivamente nova é apresentada somente na ação, sem ter sido antes submetida ao INSS. Nesse caso, em regra, não está configurado o interesse de agir e a nova documentação deverá ser levada à análise administrativa, ressalvadas as exceções estabelecidas no próprio Tema 1.124.

A decisão também reiterou que a demora excessiva do INSS ou a existência de entendimento notoriamente contrário ao pedido podem dispensar o prévio requerimento administrativo, conforme as exceções já estabelecidas pelo Supremo Tribunal Federal (STF) no Tema 350. Caberá ao juiz avaliar essas situações e, em caso de dúvida, o segurado deve demonstrar a resistência notória ou a demora excessiva na análise administrativa.

Tese será aplicada sem modulação

A Primeira Seção rejeitou, ainda, pedido para modular os efeitos do Tema 1.124. Segundo o colegiado, o julgamento não representou mudança da jurisprudência, mas consolidação e harmonização de entendimentos do STJ e do STF, razão pela qual não haveria fundamento para restringir a aplicação das teses aos processos ajuizados depois da publicação do acórdão.

Como consequência, a orientação deve ser aplicada também aos processos pendentes em que a discussão sobre a data de início do benefício ainda não esteja superada. O tribunal ressaltou que a aplicação imediata alcança tanto os deveres de colaboração impostos ao segurado quanto aqueles atribuídos ao INSS.

Leia a íntegra do acórdão dos EDcl no REsp 1.913.152.


Fonte: STJ

Publicação: Portal do RI (Registro de Imóveis) | O Portal das informações notariais, registrais e imobiliárias!

Para acompanhar as notícias do Portal do RI, siga-nos no twitter, curta a nossa página no facebook e/ou assine nosso boletim eletrônico (newsletter), diário e gratuito.


Projeto dobra limite de isenção de Imposto de Renda na venda de bens de pequeno valor

Para virar lei, a proposta precisa ser aprovada pela Câmara e pelo Senado.

Deputado Fábio Macedo (Podemos-MA) fala no Plenário da Câmara dos Deputados

Fábio Macedo: limite atual não sofreu atualização monetária relevante em mais de 20 anos – Foto: Divulgação


O Projeto de Lei 2081/26 eleva de R$ 35 mil para R$ 70 mil o limite de isenção do Imposto de Renda (IR) sobre o ganho de capital na alienação de bens e direitos de pequeno valor. O texto mantém o atual limite de R$ 20 mil para a isenção do IR sobre ganhos com ações negociadas no mercado de balcão.

Além disso, a proposta determina que esses dois limites sejam atualizados anualmente pelo Índice Geral de Preços do Mercado (IGP-M), apurado pela Fundação Getulio Vargas (FGV).

Em análise na Câmara dos Deputados, o texto altera a Lei 9.250/95, que trata do IR das pessoas físicas. Na alienação de diversos bens ou direitos da mesma natureza, deverá ser considerado o valor total do conjunto negociado no mês.

Na justificativa que acompanha o projeto, o deputado Fábio Macedo (Pode-MA) afirma que o limite atual de R$ 35 mil não passa por revisão desde 2005. Segundo ele, o valor “não sofreu atualização monetária relevante em mais de 20 anos e encontra-se claramente defasado em relação à inflação acumulada no período”.

Próximos passos

O projeto será analisado, em caráter conclusivo, pelas comissões de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.

Para virar lei, terá de ser aprovado pela Câmara e pelo Senado.

Saiba mais sobre a tramitação de projetos de lei


Fonte: Agência Câmara

Publicação: Portal do RI (Registro de Imóveis) | O Portal das informações notariais, registrais e imobiliárias!

Para acompanhar as notícias do Portal do RI, siga-nos no twitter, curta a nossa página no facebook e/ou assine nosso boletim eletrônico (newsletter), diário e gratuito.