STF unifica critérios e prazos da licença-maternidade para todas as mães

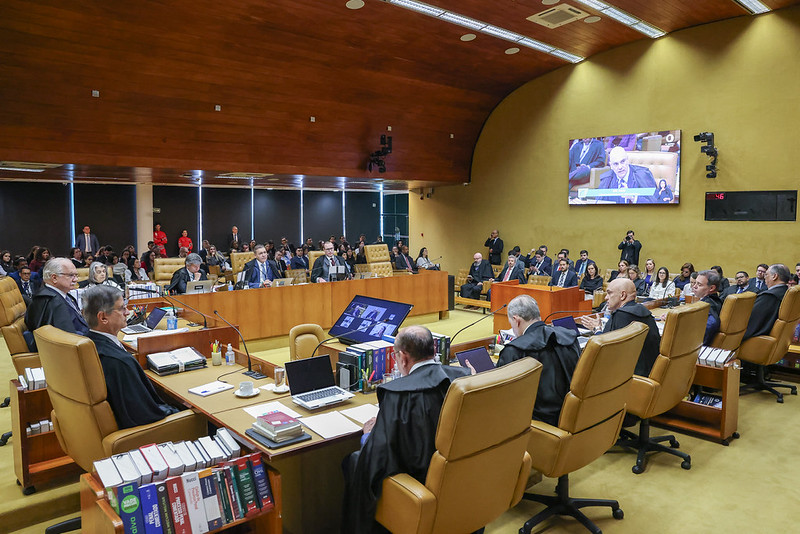
Sessão plenária do STF

Decisão garante licença de 120 dias, prorrogável por mais 60, às mães biológicas e adotantes, independentemente da natureza do vínculo profissional

O Supremo Tribunal Federal (STF) decidiu, nesta quarta-feira (23), que todas as mães têm direito a critérios e prazos uniformes de licença-maternidade, independentemente do tipo de regime profissional da pessoa beneficiária (celetistas, servidoras públicas federais e militares).

A decisão garante a mães, sejam biológicas ou adotantes, licença de 120 dias, prorrogável por mais 60 dias. O afastamento começa a contar do nono mês de gestação, do parto, da alta hospitalar do recém-nascido ou da mãe (o que ocorrer por último), da adoção ou da obtenção da guarda para fins de adoção.

O Plenário considerou inconstitucionais regras que estabelecem tratamento diferenciado para gestantes e adotantes no Estatuto dos Servidores Públicos Civis da União (Lei 11.112/1990), na Consolidação das Leis do Trabalho (CLT), na Lei Orgânica do Ministério Público da União, no Programa Empresa Cidadã e na norma que trata das licenças parentais no âmbito das Forças Armadas.

A decisão deve ser aplicada às licenças futuras e às em curso na data de hoje, conclusão do julgamento.

Discrepâncias

A ação foi ajuizada pela Procuradoria-Geral da República (PGR), que apontava discrepâncias nos prazos das licenças conforme o vínculo da trabalhadora. A CLT garante 120 dias para mães biológicas ou adotantes, prorrogáveis por mais 60 dias se a empresa integrar o Programa Empresa Cidadã. As mães adotantes do serviço público federal tinham direito a 90 dias para adoção de crianças de até um ano de idade e 30 dias nos demais casos. Nas Forças Armadas, a licença-maternidade é de 120 dias, prorrogáveis por mais 60, sem previsão de licença adotante. No Ministério Público da União, a lei que regula a carreira prevê 30 dias de licença para mães adotantes de crianças de até um ano.

Em manifestação nos autos, o procurador-geral da República, Paulo Gonet, reiterou o pedido para que a Corte assegure o prazo de 180 dias de licença (120 dias + 60 dias de prorrogação) para todas as mães, independentemente do regime de trabalho.

Proteção constitucional

Ao acompanhar o voto do relator da Ação Direta de Inconstitucionalidade (ADI) 7495, ministro Alexandre de Moraes, o colegiado considerou que a licença-maternidade concretiza a proteção constitucional à criança, à maternidade e ao vínculo familiar.

O ministro André Mendonça destacou que, de setembro de 2024 a outubro de 2025, o STF analisou mais de uma dezena de casos sobre o tema, e os precedentes convergem no entendimento de que não deve haver discriminação entre mães biológicas e adotantes. Segundo ele, a licença não se destina apenas a atender às necessidades da mulher após a gestação e o parto, mas, principalmente, aos interesses da criança, ao garantir o convívio com os pais, o desenvolvimento do vínculo afetivo e a adaptação ao núcleo familiar.

O ministro Nunes Marques acrescentou que as necessidades de cuidado da criança não variam conforme a condição profissional da mãe, seja ela empregada, servidora pública ou militar. Para ele, a Constituição protege realidades humanas, e não a natureza jurídica do vínculo profissional de mães e pais.

Compartilhamento

O Plenário também entendeu que cabe ao Legislativo definir se e como o período de licença pode ser repartido entre os integrantes do núcleo familiar.

Modulação

O Tribunal, acolhendo sugestão do ministro Cristiano Zanin, decidiu que a decisão terá eficácia a partir da data da conclusão do julgamento (23 de setembro de 2026), e não da data da publicação da ata. O objetivo é proteger mães e crianças que estão no curso da licença e que poderiam ter alguma dificuldade para obter a prorrogação. A decisão não atingirá licenças que já se encerraram.

(Suélen Pires/CR//CF)

Matéria atualizada em 23/9/2026, às 19h45, e em 24/9/2026, às 15h10, para acréscimo de informações.


Fonte: STF

Publicação: Portal do RI (Registro de Imóveis) | O Portal das informações notariais, registrais e imobiliárias!

Para acompanhar as notícias do Portal do RI, siga-nos no twitter, curta a nossa página no facebook e/ou assine nosso boletim eletrônico (newsletter), diário e gratuito.


Entenda como o pagamento prévio do ITCMD descomplica a partilha de bens

Você está visualizando atualmente Entenda como o pagamento prévio do ITCMD descomplica a partilha de bens

O Plenário do Conselho Nacional de Justiça (CNJ) decidiu que não é preciso pagar antecipadamente o Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) para fazer uma escritura pública de inventário extrajudicial — procedimento realizado em cartório para dividir os bens de uma pessoa que morreu. 

Ao alterar a Resolução CNJ n. 35/2007, o CNJ entendeu que exigir o pagamento antecipado do imposto para realizar o inventário contrariava decisões já consolidadas pelo Supremo Tribunal Federal (STF) e pelo Superior Tribunal de Justiça (STJ). Isso porque a exigência poderia funcionar como uma forma indireta de cobrança de tributo, o que contraria o devido processo legal e a proibição de sanções políticas na cobrança de impostos. A decisão foi tomada na 12ª Sessão Ordinária deste ano, realizada em 18/8. 

Com a mudança, o inventário extrajudicial poderá ser feito mesmo que o ITCMD ainda não tenha sido pago. A nova regra, no entanto, mantém a obrigação de seguir as leis tributárias de cada estado e do Distrito Federal sobre o cálculo e o pagamento do imposto, além das regras para os casos de isenção, imunidade ou não incidência. Nessas situações, o tabelião deverá registrar na escritura que as partes estão cientes dessas regras. O cartório, porém, não será responsável pela cobrança do imposto. 

Cobrança do imposto continua garantida aos estados e ao DF 

A mudança promovida pelo CNJ não impede a cobrança do imposto nem afeta a arrecadação dos estados e do Distrito Federal. A taxa continua sendo devida, cabendo ao cartório registrar na escritura a informação quanto aos débitos fiscais e de comunicar o fato à autoridade fiscal competente. 

Para o CNJ, o inventário constitui instrumento indispensável para a regularização patrimonial decorrente da sucessão causa mortis e para o exercício dos direitos de propriedade e herança. Por essa razão, sua formalização não pode ser condicionada ao pagamento prévio do tributo, devendo a cobrança do crédito ocorrer pelos instrumentos próprios da autoridade fiscal, inclusive os previstos na Lei de Execução Fiscal. 

Além disso, o novo parágrafo 2º do artigo 15 da Resolução n. 35/2007 prevê expressamente que, não havendo recolhimento prévio do ITCMD, o tabelião deverá comunicar a lavratura da escritura ao Fisco no prazo de cinco dias ou no período estabelecido pela legislação tributária aplicável.  

Desse modo, o ato normativo instituiu uma salvaguarda para garantir que o Fisco seja avisado sobre a transferência de bens decorrente de sucessão, permitindo a adoção de providências de fiscalização e cobrança. 

A nova sistemática busca compatibilizar a observância da jurisprudência dos tribunais superiores, a celeridade na regularização patrimonial dos sucessores e a preservação dos instrumentos de arrecadação dos entes tributantes. 

Texto: Ana Luíza Badu 
Edição: Waleiska Fernandes
Revisão: Caroline Zanetti
Agência CNJ de Notícias


Fonte: CNJ

Publicação: Portal do RI (Registro de Imóveis) | O Portal das informações notariais, registrais e imobiliárias!

Para acompanhar as notícias do Portal do RI, siga-nos no twitter, curta a nossa página no facebook e/ou assine nosso boletim eletrônico (newsletter), diário e gratuito.


Repetitivo discute se protesto extrajudicial de dívida em programa de microcrédito interrompe prescrição

​A Primeira Seção do Superior Tribunal de Justiça (STJ) afetou os Recursos Especiais 2.273.410 e 2.216.186, de relatoria do ministro Sérgio Kukina, para julgamento sob o rito dos repetitivos.

A controvérsia, cadastrada como Tema 1.470 na base de dados do STJ, consiste em “definir se o protesto extrajudicial é causa interruptiva do prazo prescricional da pretensão da Fazenda Pública de reaver crédito não tributário fundado em contrato de mútuo, no âmbito de programa de microcrédito operado por entidade autárquica estadual”.

O colegiado determinou a suspensão da tramitação de todos os processos pendentes que discutem a questão, especialmente no âmbito do Tribunal de Justiça do Tocantins (TJTO), devendo o juízo de origem analisar eventuais requerimentos ou pedidos urgentes.

Quantidade de processos na origem pode aumentar sobrecarga do STJ

Os recursos afetados tratam da cobrança, pela Fazenda Pública do Tocantins, de créditos não tributários decorrentes do não pagamento de contratos de empréstimo vinculados ao programa de microcrédito Prodivino, operado pela autarquia estadual Instituto Social Divino Espírito Santo.

O TJTO extinguiu os processos, com resolução de mérito, reconhecendo a prescrição da pretensão estadual. No STJ, a Fazenda Pública sustenta que o protesto extrajudicial interrompe o prazo prescricional de cinco anos, o que permitiria a cobrança do crédito.

Segundo o ministro Sérgio Kukina, foram encontrados 472 processos em tramitação nas comarcas de Tocantins e outros 27 no STJ, onde uma pesquisa no sistema de jurisprudência revelou mais de 80 julgados com o termo “Prodivino”, entre acórdãos e decisões monocráticas.

Em seu voto, o relator ressaltou que a multiplicidade de demandas sobre o tema tem gerado sobrecarga no STJ, situação que, segundo ele, tende a se agravar com o andamento dos processos ainda em tramitação nas instâncias de origem. Diante desse cenário, a Primeira Seção reconheceu a presença dos requisitos para o processamento da matéria sob o rito dos repetitivos.

Recursos repetitivos geram economia de tempo e segurança jurídica

O Código de Processo Civil (CPC) regula, nos artigos 1.036 e seguintes, o julgamento por amostragem, mediante a seleção de recursos especiais que tenham controvérsias idênticas. Ao afetar um processo, ou seja, encaminhá-lo para julgamento sob o rito dos repetitivos, os ministros facilitam a solução de demandas que se repetem nos tribunais brasileiros.

A possibilidade de aplicar o mesmo entendimento jurídico a diversos processos gera economia de tempo e segurança jurídica. No site do STJ, é possível acessar todos os temas afetados, bem como saber a abrangência das decisões de sobrestamento e as teses jurídicas firmadas nos julgamentos, entre outras informações.

Leia o acórdão no REsp 2.273.410.


Fonte: STJ

Publicação: Portal do RI (Registro de Imóveis) | O Portal das informações notariais, registrais e imobiliárias!

Para acompanhar as notícias do Portal do RI, siga-nos no twitter, curta a nossa página no facebook e/ou assine nosso boletim eletrônico (newsletter), diário e gratuito.